Perda financeira direta
Além do valor da transação, o merchant pode arcar com taxas e multas associadas à contestação.
Para empresas que operam em escala, a previsibilidade de receita é um dos principais ativos do negócio.
No entanto, essa previsibilidade não depende apenas da demanda ou da conversão, ela está diretamente ligada à estabilidade das transações.
Nesse ponto da jornada, a forma como os pagamentos são estruturados impacta diretamente a receita, a experiência do cliente e a previsibilidade da operação.
E é justamente nesse contexto que um problema recorrente ganha relevância: o chargeback.

Em operações digitais, nem toda perda de receita acontece no momento da venda. Parte dela acontece depois, quando uma transação já aprovada é revertida.

Na prática, isso significa que uma venda considerada concluída pode ser desfeita dias ou até semanas depois, muitas vezes sem ação direta do merchant.
Embora tenha sido criado como um mecanismo de proteção ao consumidor, esse modelo transfere para quem vende a maior parte do risco da transação. E esse ponto é crítico.
À medida que o volume de operações cresce, o chargeback deixa de ser um evento pontual e passa a representar uma variável relevante dentro da operação, impactando não apenas a receita, mas também a previsibilidade financeira, o esforço operacional e a relação com adquirentes e bandeiras.
Por isso, mais do que um problema isolado, o chargeback hoje é um indicador direto da eficiência (ou fragilidade) da infraestrutura de pagamentos de um negócio.
O impacto do chargeback vai muito além da perda de uma venda.
Ele afeta diferentes camadas da operação:

Além do valor da transação, o merchant pode arcar com taxas e multas associadas à contestação.


Processos de contestação são longos, pouco transparentes e geram atrito tanto para quem compra quanto para quem vende.
No fim, o chargeback deixa de ser um evento isolado e passa a comprometer a eficiência do negócio como um todo.
Diante do aumento das fraudes e da complexidade dos meios de pagamento, as empresas passaram a evoluir a forma como estruturam as suas transações.
O foco deixou de ser apenas reagir ao chargeback, disputando casos e absorvendo perdas, e passou a atuar na origem do problema: o próprio fluxo de pagamento.
Essa mudança trouxe uma nova abordagem, baseada em arquitetura e não apenas em controle.
Na prática, isso significa:

Reduzir a exposição a dados sensíveis, minimizando riscos de uso indevido e vazamento.


Mais do que melhorias pontuais, essas mudanças redefinem a qualidade das transações.
O resultado esperado é: menos transações suspeitas, menos contestação e uma operação mais previsível.
E, nesse contexto, reduzir chargeback deixa de ser uma ação corretiva, e passa a ser consequência de um modelo de pagamento estruturado de forma mais estratégica.
Como NuPay pode te ajudar
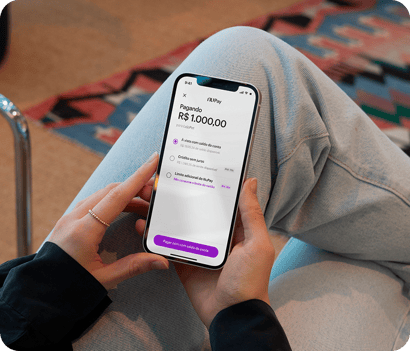
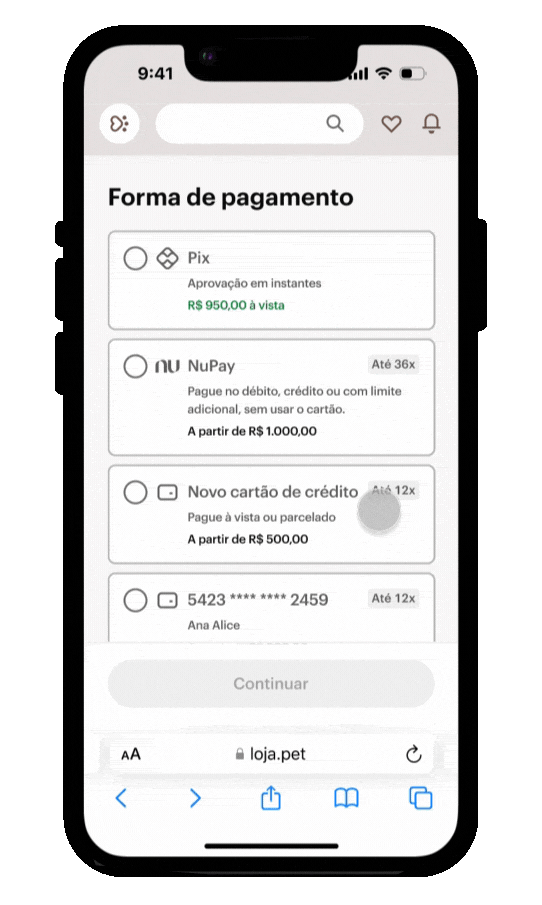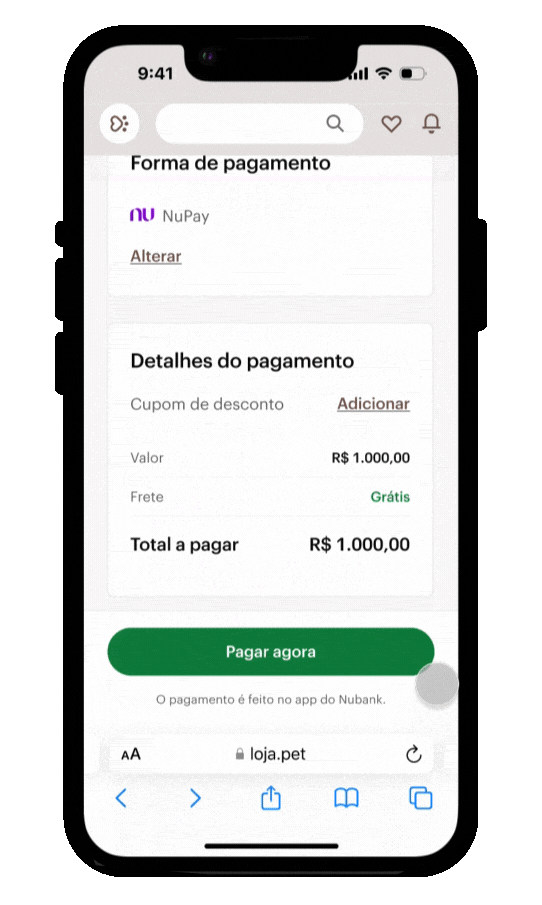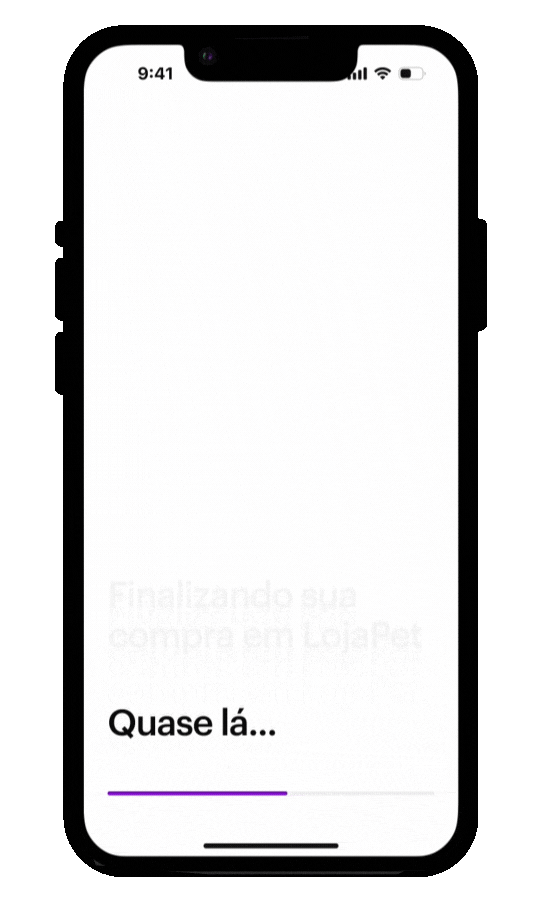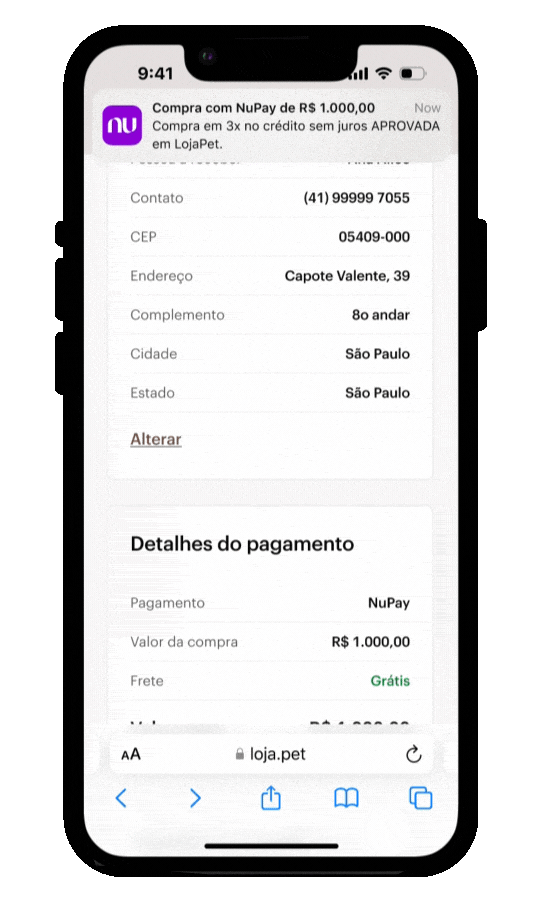
O NuPay foi desenvolvido a partir de uma lógica distinta do fluxo tradicional baseado em cartões, que depende da inserção e validação de dados sensíveis no checkout.
Para todos os pagamentos online, existe integração direta com a infraestrutura de crédito do Nubank, contando com a segurança nativa do app e processo de autenticação feita pelo usuário.
Essa mudança altera de forma estrutural como a transação é validada e processada.
Na prática, isso significa:

reduzindo incertezas sobre a autoria do pagamento;
diminuindo o risco de uso indevido ou comprometimento de informações;
o que reduz pontos de falha e inconsistência;
com decisões mais alinhadas ao contexto real do cliente.
Mais do que uma melhoria incremental, essa estrutura atua diretamente nos pontos onde fraudes e inconsistências costumam surgir.
E, ao reduzir a origem desses eventos, o impacto no chargeback deixa de ser indireto e passa a ser uma consequência natural de um modelo de pagamento mais seguro e bem estruturado.

A experiência de pagamento é um dos pontos mais sensíveis da jornada do cliente, e também um dos mais determinantes para a conversão.
Fluxos confusos, falhas de pagamento ou etapas excessivas aumentam a chance de erro, abandono e contestação.
Essa simplicidade reduz erros operacionais e melhora a confiança do cliente na transação.
Quando o fluxo de pagamento é mais seguro e autenticado, o comportamento das transações muda.
Com o NuPay, os merchants passam a operar com:


Como o pagamento é validado dentro do app, diminuem os casos de desacordo.

O resultado é uma operação mais estável, com menor necessidade de intervenção manual e menor exposição a riscos financeiros.
Empresas que operam em escala já entenderam que o chargeback não é apenas um problema financeiro.
Ele é um sinal de como a infraestrutura de pagamento está estruturada.
As operações mais maduras não apenas tratam o chargeback, elas reduzem a sua ocorrência desde a origem.
E isso passa diretamente pela escolha das soluções de pagamento utilizadas.